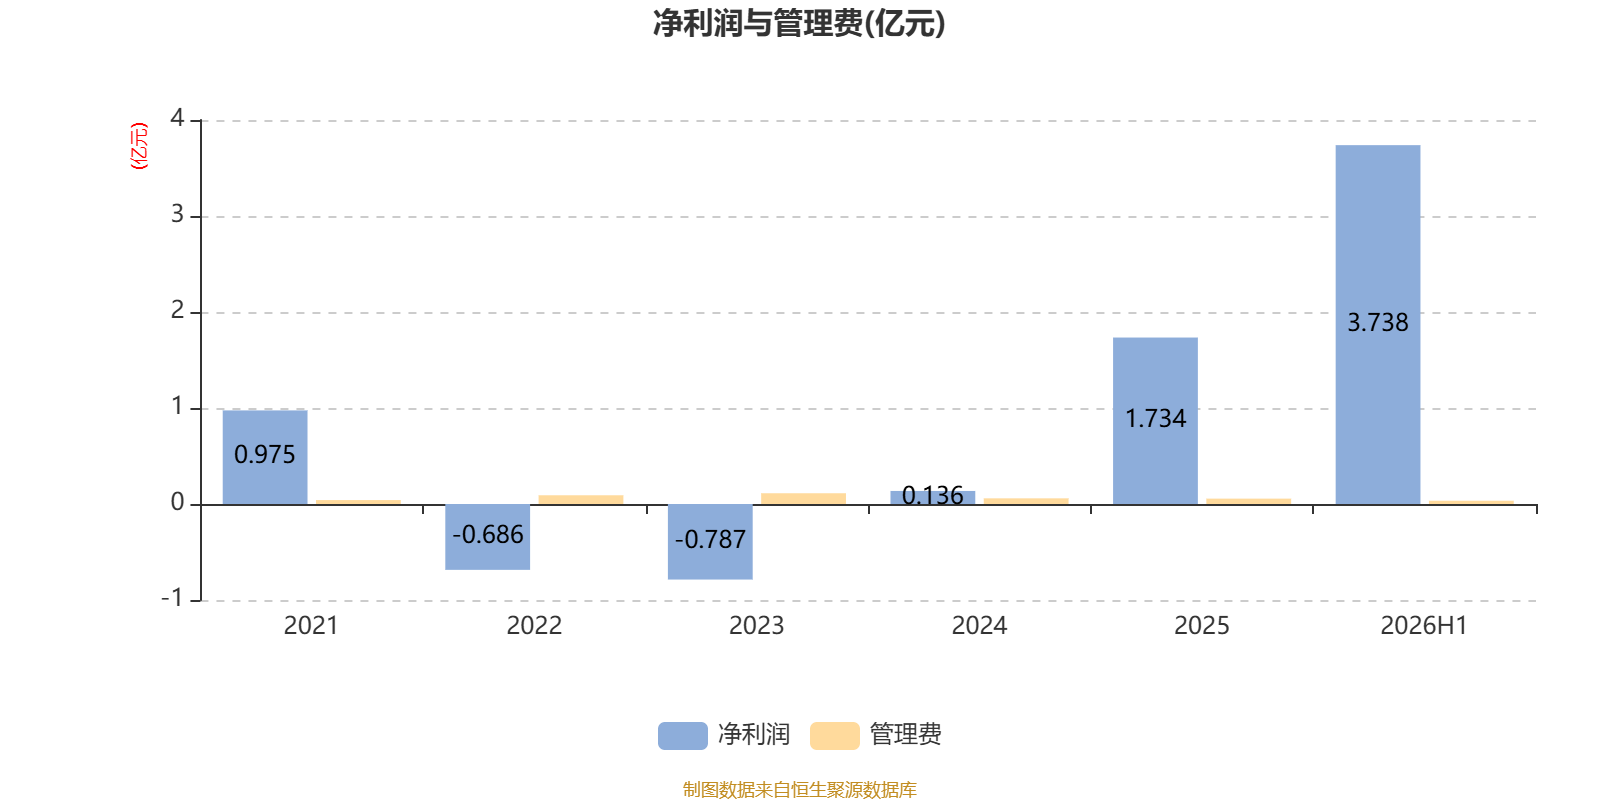
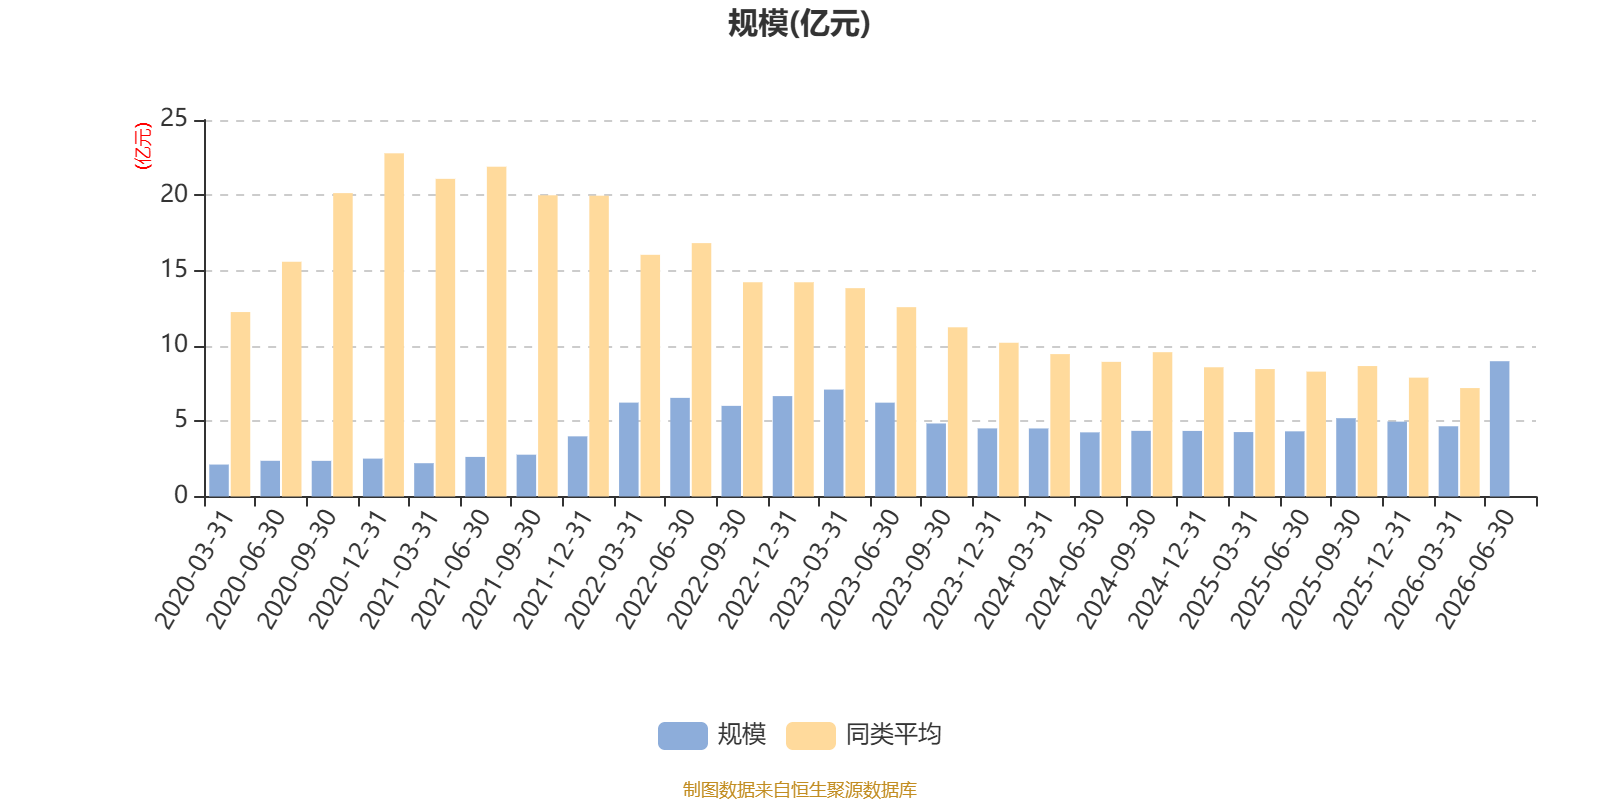
AI基金农银行业轮动混合A(660015)披露2026年半年报实盘配资平台最低资金要求,上半年基金利润3.58亿元,加权平均基金份额本期利润7.2336元。报告期内,基金净值增长率为73.54%,截至上半年末,基金规模为8.98亿元。
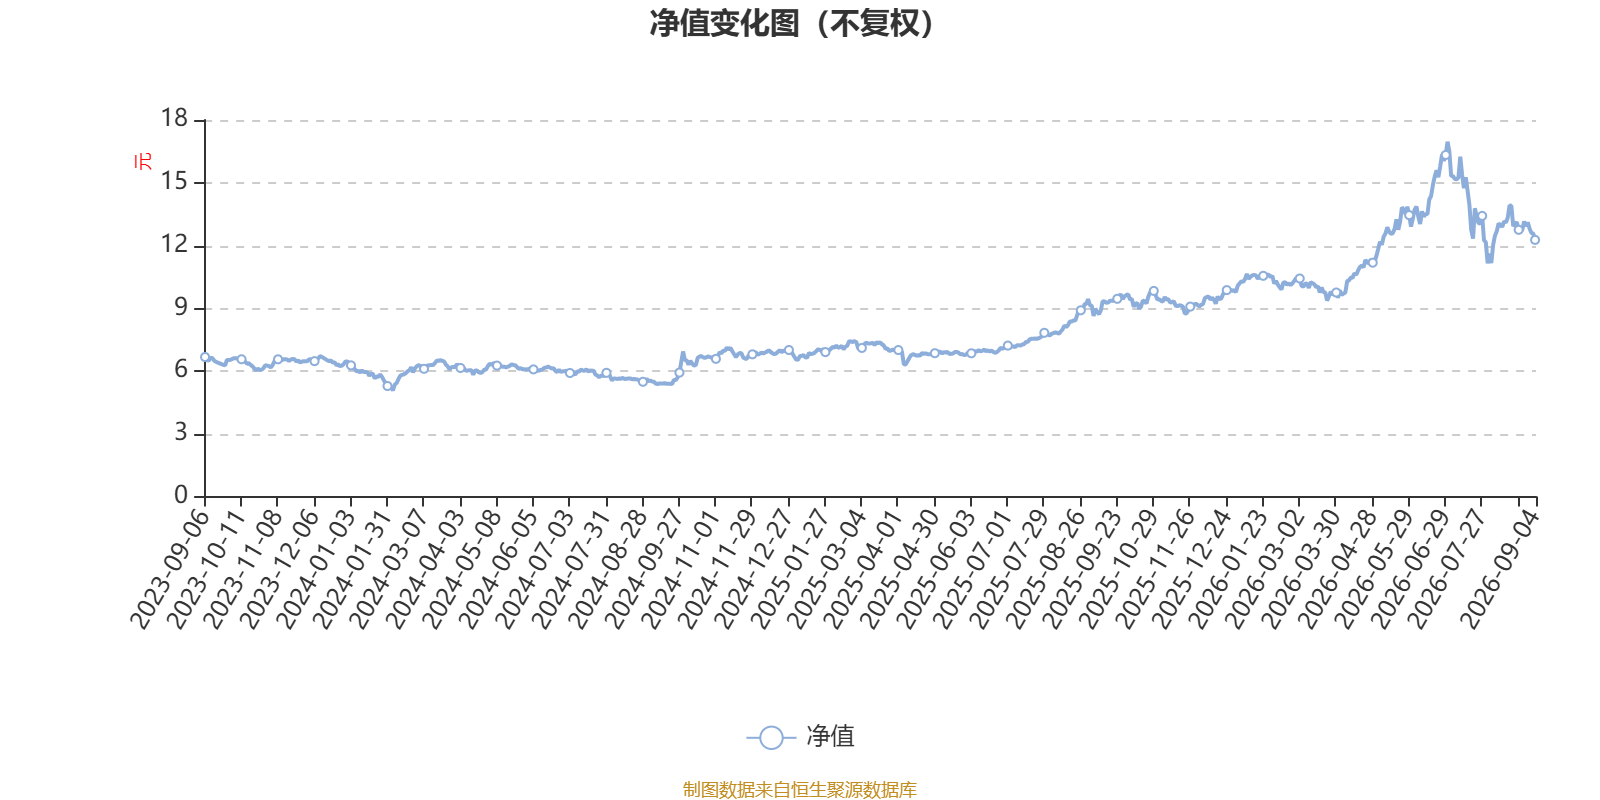
该基金属于偏股混合型基金。截至9月4日,单位净值为12.269元。基金经理是邢军亮,目前管理的4只基金近一年均为正收益。其中,截至9月4日,农银行业轮动混合A近一年复权单位净值增长率最高,达42.11%;农银新能源混合A最低,为3.34%。
基金管理人在半年报中表示,一、科技行业:从“产业趋势”到“全面业绩兑现”
科技行业是过去半年市场的重要核心之一,其投资逻辑经历了从“产业趋势预期”到“业绩全面兑现”的完整演进。市场围绕AI基础设施的确定性增长进行布局。核心逻辑是“缺什么,买什么”。由于AI大模型训练和推理需求爆发,市场首先聚焦于算力芯片、光模块、服务器等直接受益于资本开支的核心硬件环节。国产替代(算力芯片、半导体设备)也进入从“可用”到“好用”的验证期,市场开始关注其边际变化。AI 产业趋势从“预期”全面进入“业绩兑现”阶段。核心逻辑升级为“强需求+弱供给”下的量价齐升。随着GPU等核心芯片出货量高增,产业链的供需矛盾开始向更上游、更边缘的环节传导。市场发现,AI创造的“结构性通胀”正在向全产业链扩散,“涨价”成为最锋利的投资矛。经过前期大幅上涨,板块内部出现明显分化和高低切换。市场开始卖出前期涨幅巨大、交易拥挤的高位品种,寻找科技内部相对低估、刚启动或基本面预期差较大的方向。整体投资逻辑依然高度聚焦于业绩兑现的确定性,但对“涨价”叙事的持续性审视更为严格。
元股证券:ygzq.hk
二、新能源:内部分化显著,聚焦“业绩兑现”与“出海”双主线
配资排名公司新能源板块在过去半年经历了明显的结构性行情,不再是整体同涨同跌,而是高度分化,业绩兑现能力和出海前景成为决定性因素。市场开始从2024年的悲观情绪中走出,交易“景气度修复”。核心逻辑是“高油价+地缘冲突” 强化了全球能源安全逻辑,直接利好储能和光伏的海外需求。同时,“AI缺电” 成为新叙事,直接拉动了储能、电力设备(如变压器、燃气轮机)的需求预期。锂电板块则因需求增速超预期和材料环节涨价,进入“量利双升”的修复期。板块核心逻辑进入“业绩兑现” 阶段。储能、锂电产业链进入高景气区间,排产数据持续超预期,材料涨价窗口全面开启,企业二季度业绩高增预期强烈。出海逻辑在风电和电力设备板块得到强化,欧洲海风建设加速和中国电力设备全球短缺,为相关企业提供了广阔的增量市场。板块内部高度分化,储能和锂电是进攻主力,风电和电力设备是稳健方向,而光伏主链则因供需压力,始终处于弱势,市场资金转向其内部的结构性机会(如新技术、太空光伏)。
三、周期行业:涨价为矛,供给约束是核心,AI与新能源创造新增量
市场开始对前期已经大幅上涨的工业品涨价逻辑进行持续性验证。部分化工品价格进入高位震荡,市场开始关注其涨价趋势是否能延续。同时,业绩兑现成为核心考量,市场开始筛选那些业绩真正受益于涨价、且具有持续性的公司。“业绩确定性” 再次成为选股关键。
四、消费行业:至暗时刻已过,从“极度悲观”转向“底部布局”
消费板块是过去半年表现最弱的主要板块之一,但其投资逻辑在后期出现了显著变化,从“持续回避”转向“谨慎乐观的底部布局”。整体消费环境疲软,市场对消费板块的定价逻辑是“避险防御”和“持续回避”。白酒等行业面临库存压力大、价格承压、需求疲软等多重挑战,市场普遍认为消费股的“至暗时刻”尚未结束。资金持续流出,筹码结构恶化。随着市场对科技板块高位分歧加剧,以及消费板块自身基本面改善信号增多,“资金高低切换” 成为重要驱动力。市场开始认为消费板块具有“极高的安全边际和潜在的估值修复空间”。投资逻辑从“博弈困境反转”进一步细化为“寻找Q2业绩具备韧性、经营趋势向上、品牌力强的龙头”,进行估值修复行情的布局。
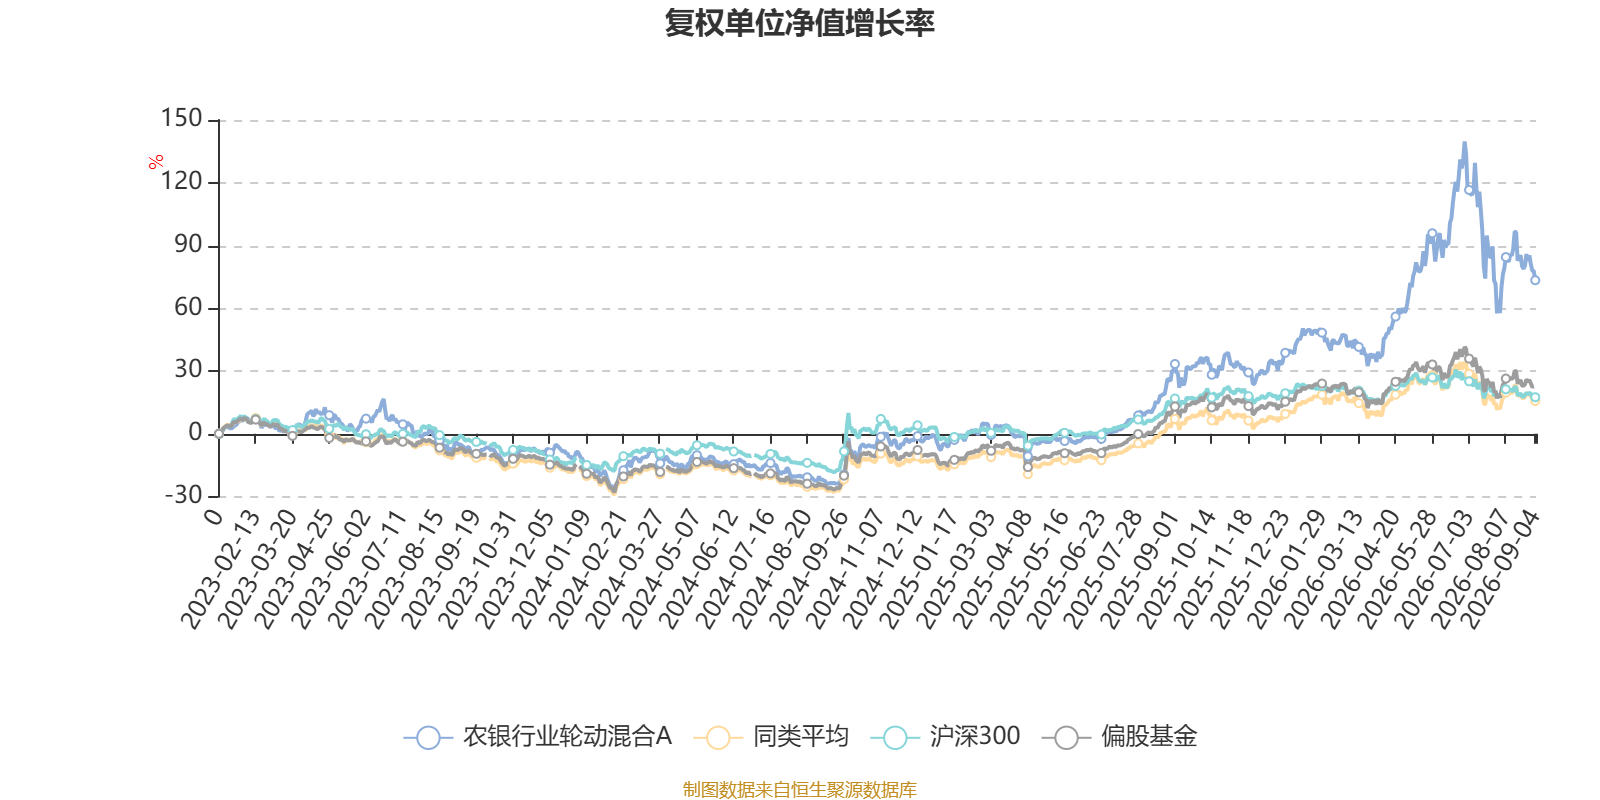
截至9月4日,农银行业轮动混合A近三个月复权单位净值增长率为-11.47%,位于同类可比基金197/286;近半年复权单位净值增长率为22.48%,位于同类可比基金15/283;近一年复权单位净值增长率为42.11%,位于同类可比基金32/276;近三年复权单位净值增长率为82.43%,位于同类可比基金20/255。
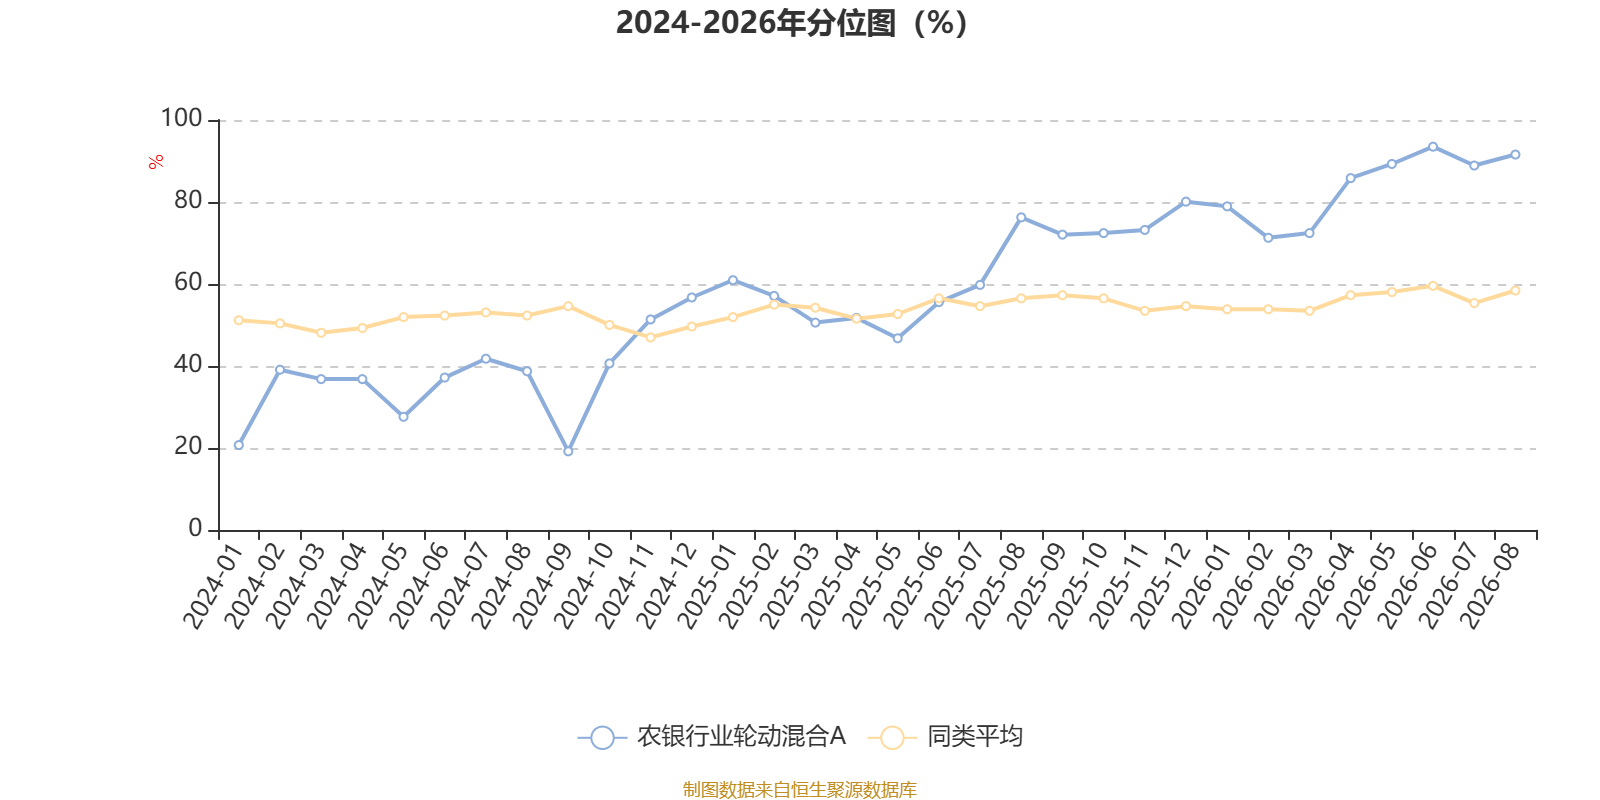
通过所选区间该基金净值增长率分位图,可以观察该基金与同类基金业绩比较情况。图为坐标原点到区间内某时点的净值增长率在同类基金中的分位数。
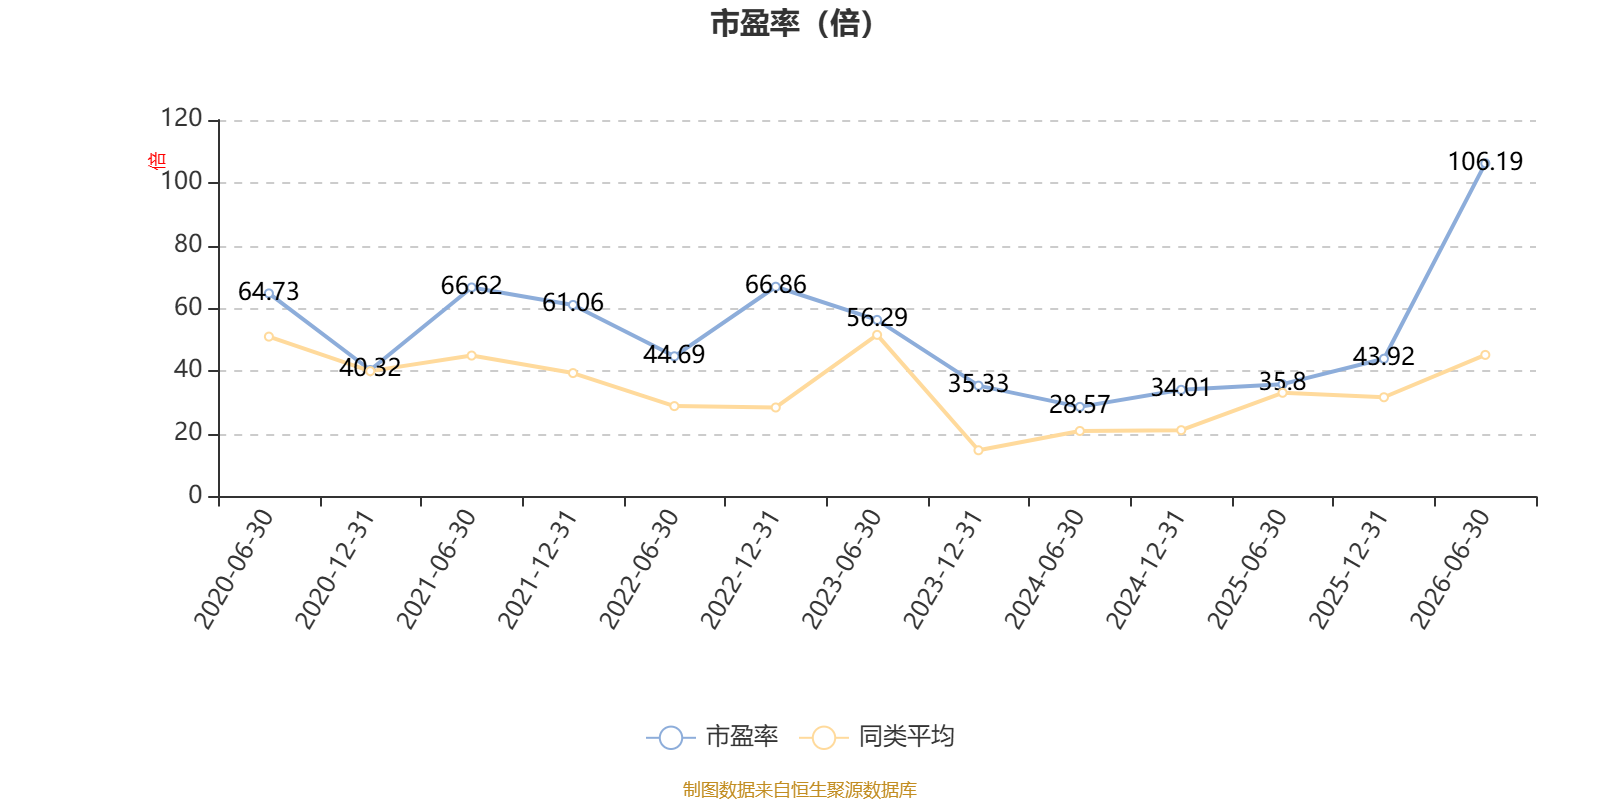
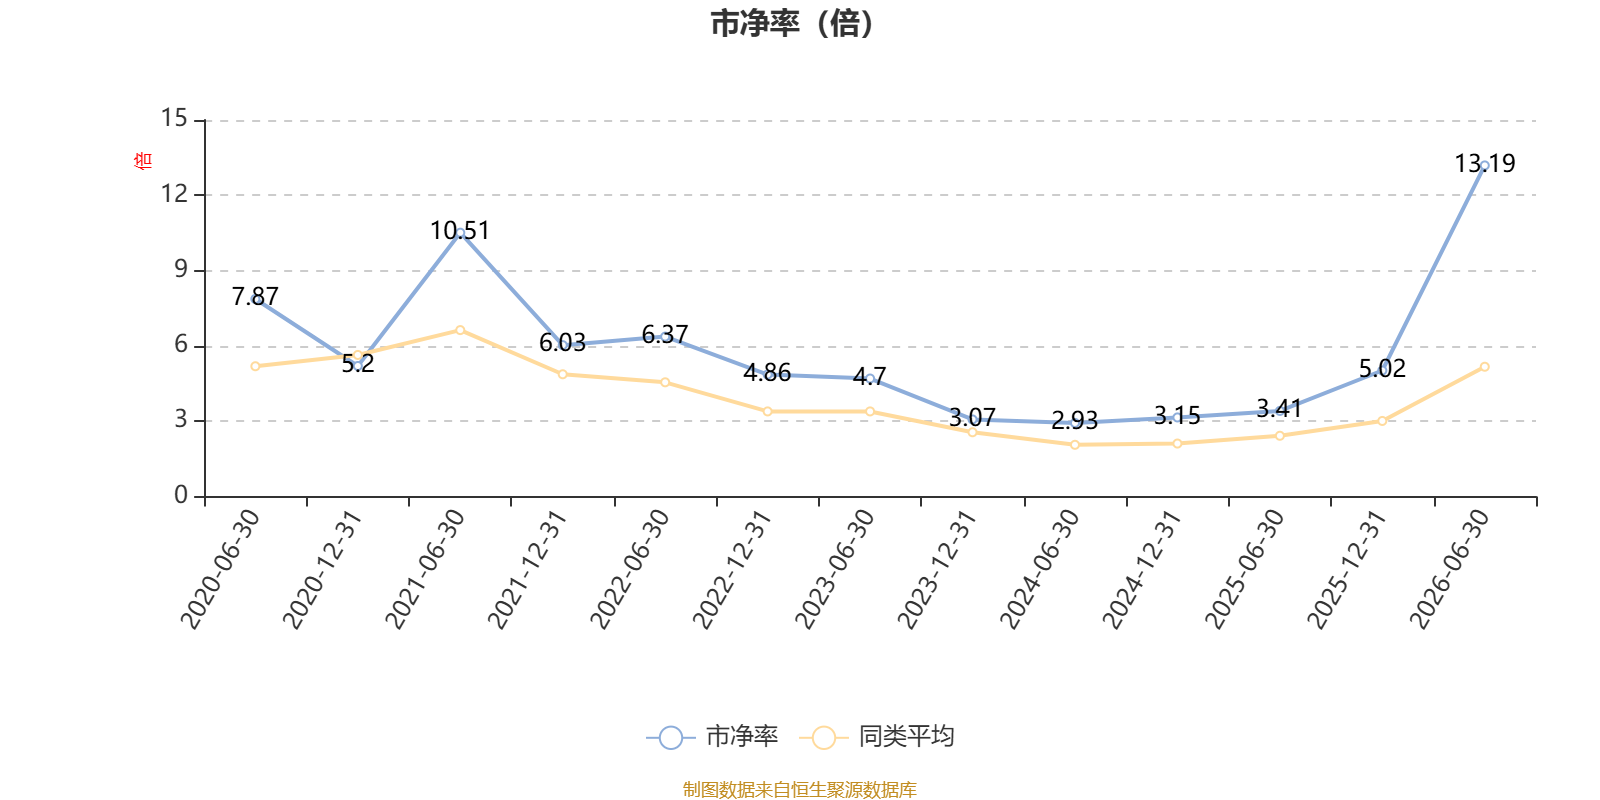
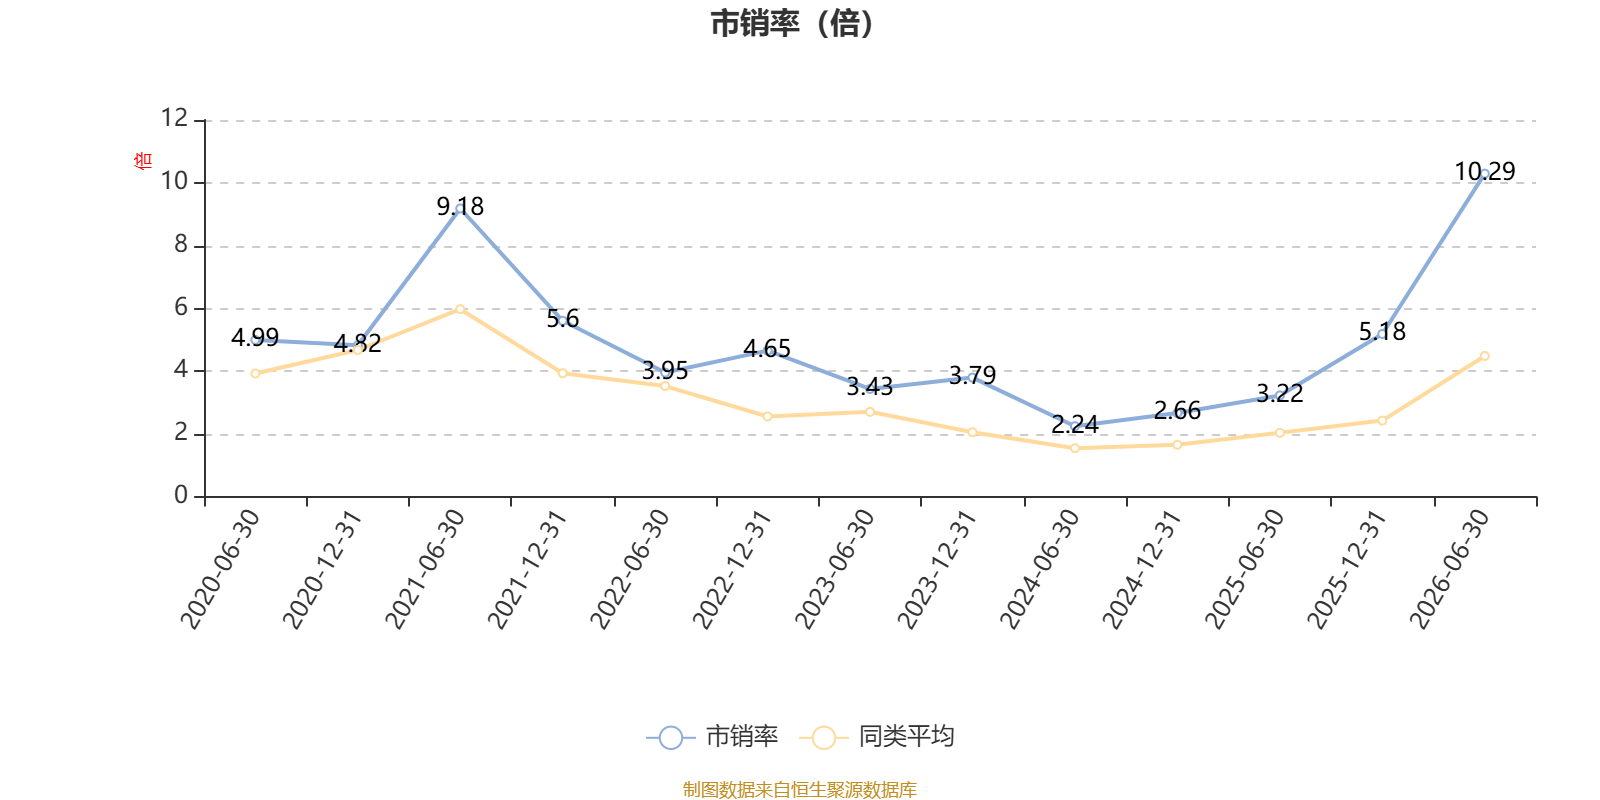
从基金股票资产的估值角度来看,以最新中报数据计算,2026年6月30日,该基金持股加权市盈率(TTM)约为106.19倍,同类均值为45.13倍;加权市净率(LF)约13.19倍,同类均值为5.17倍;加权市销率(TTM)约10.29倍,同类均值为4.48倍;三项估值均高于同类平均水平。
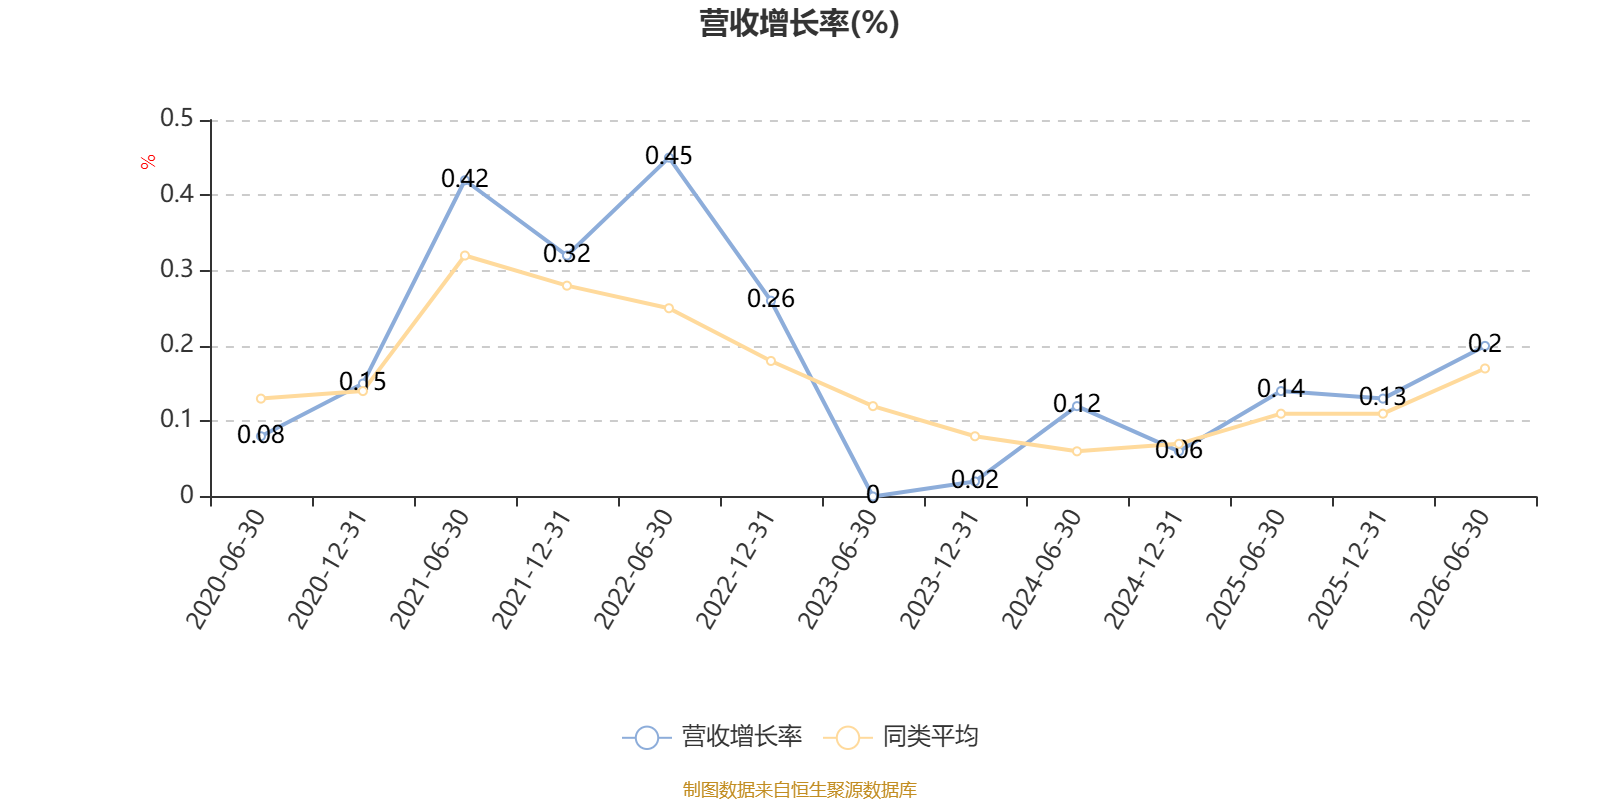
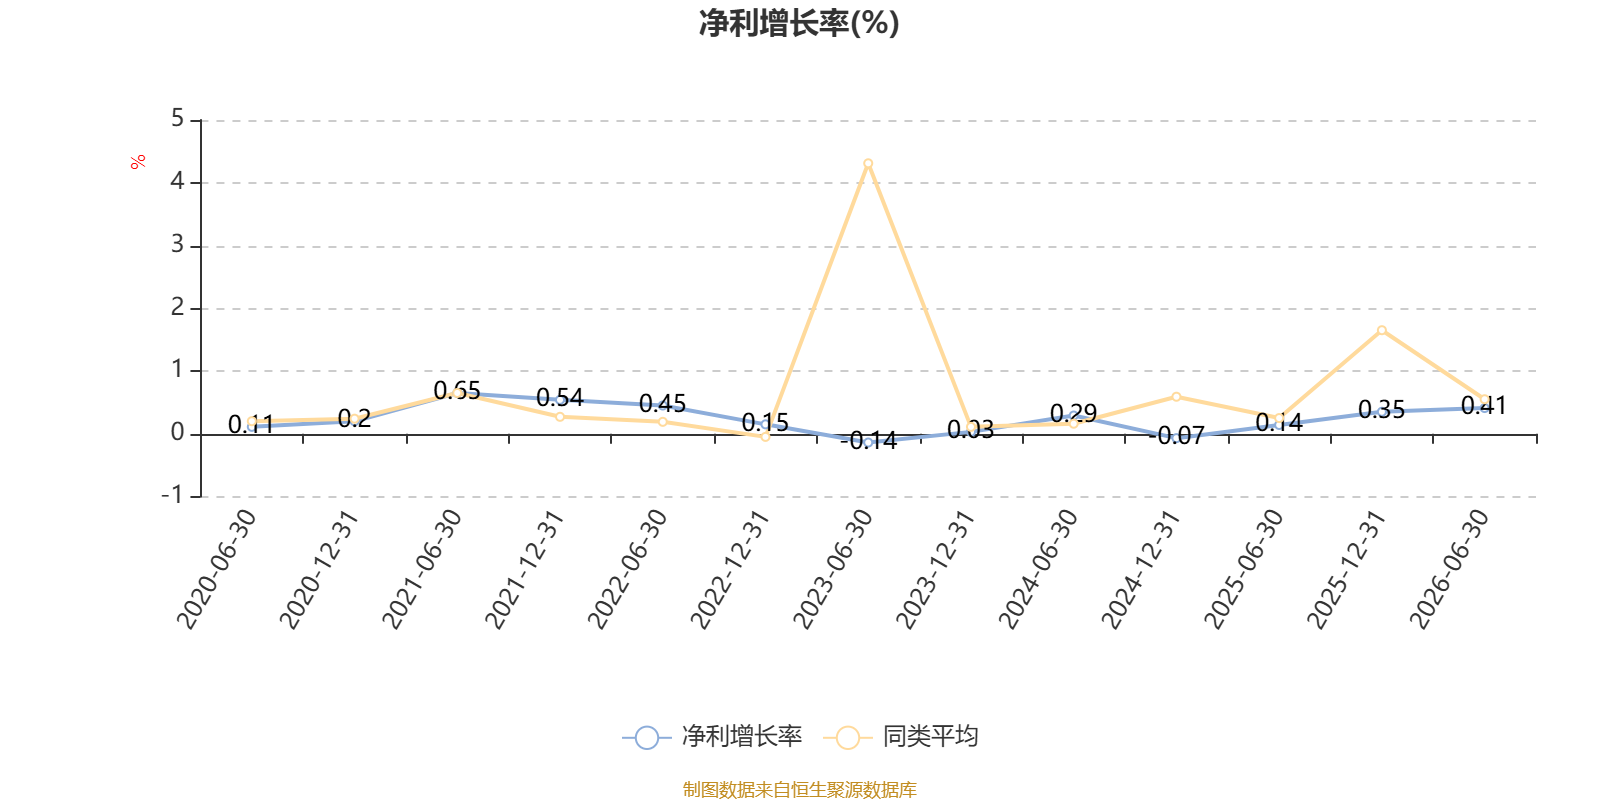
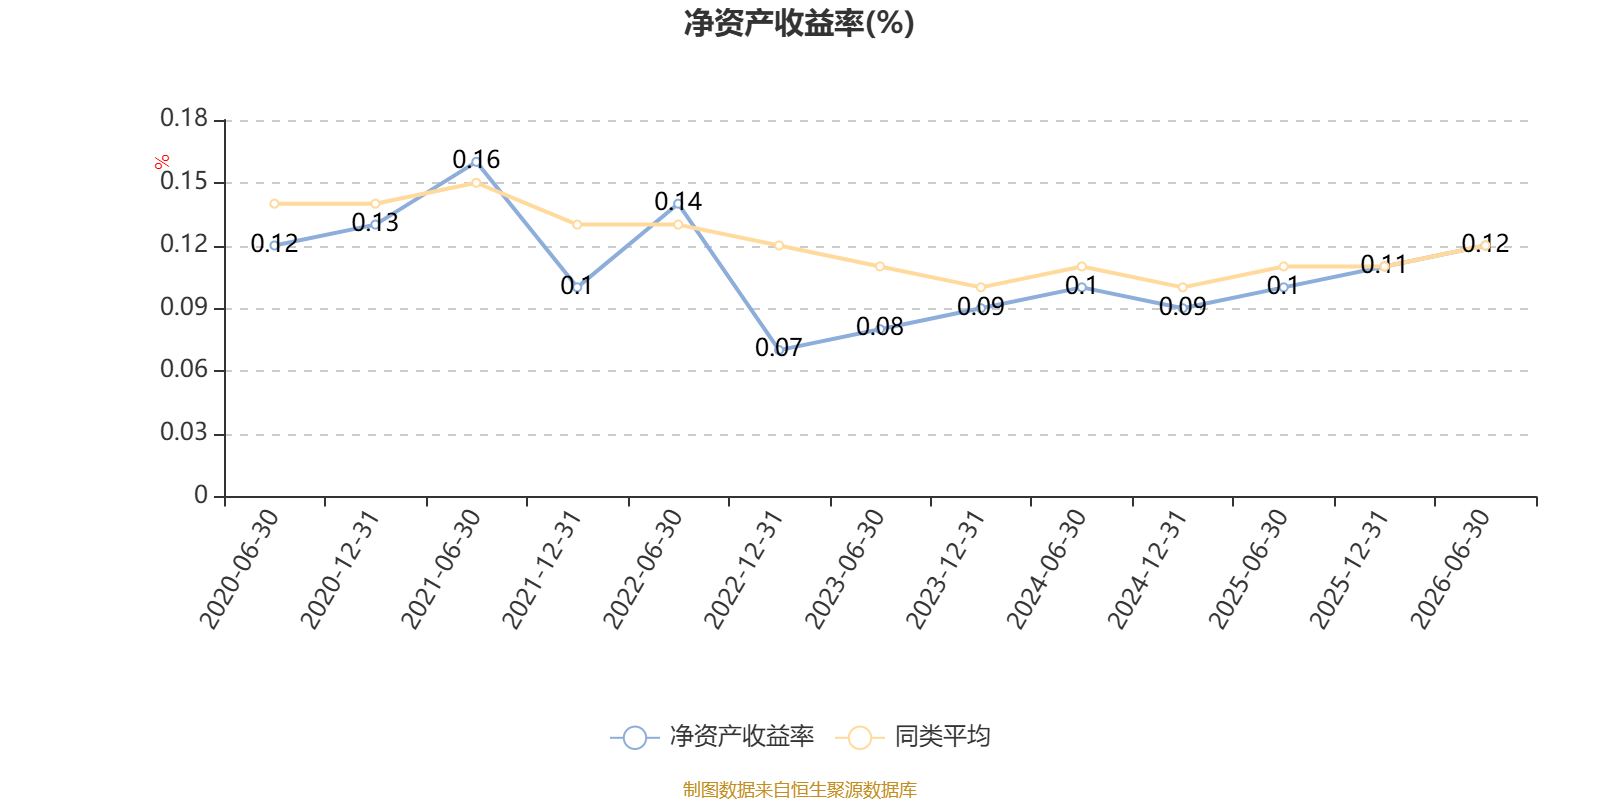
从成长性角度看,2026年1-6月,基金持有股票的加权营业收入同比增长率(TTM)为0.2%,加权净利润同比增长率(TTM)为0.41%,加权年化净资产收益率为0.12%。
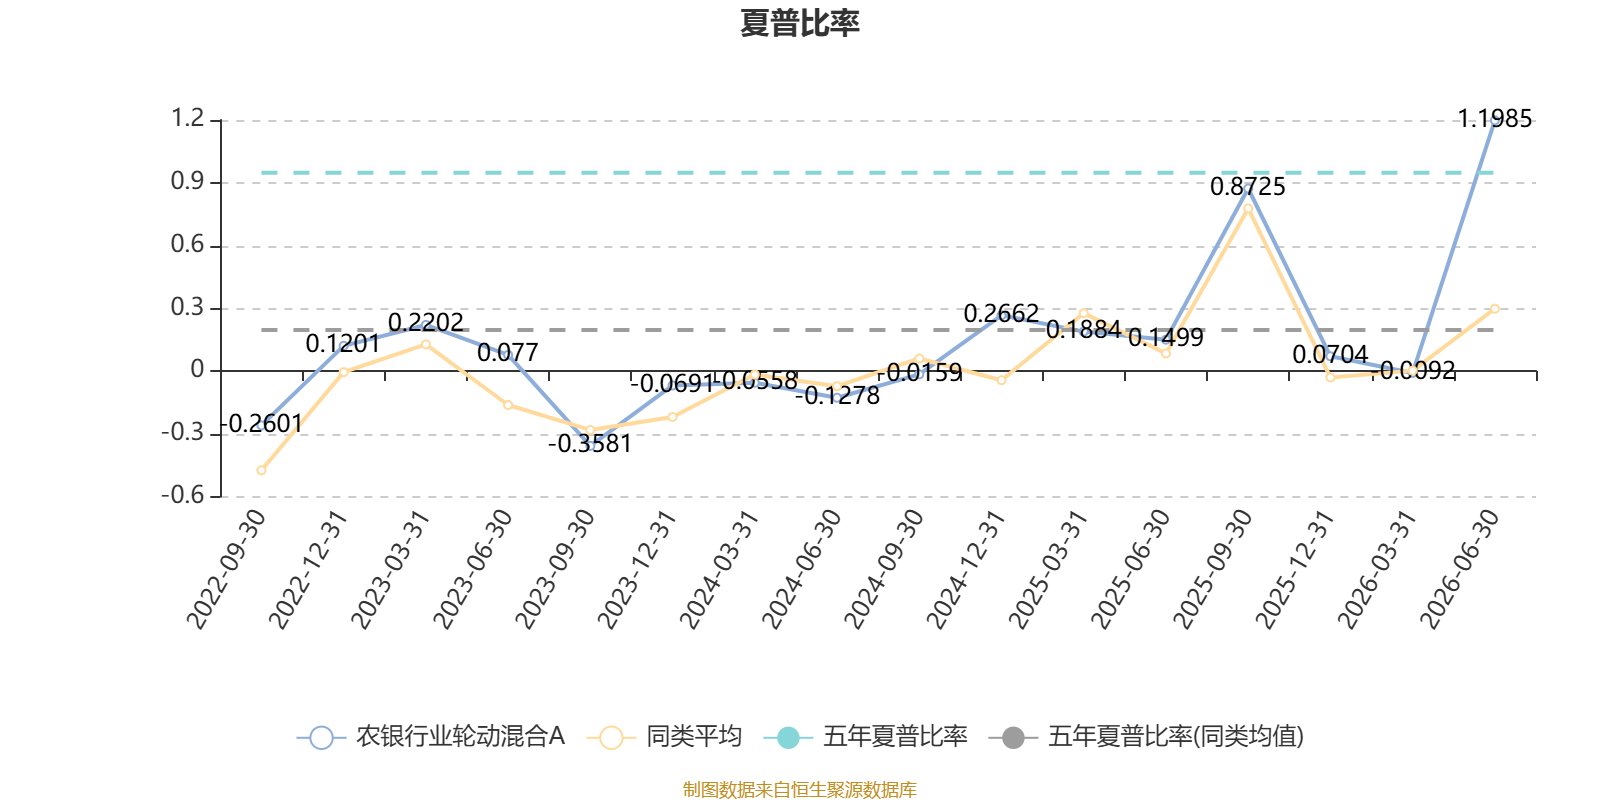
截至6月30日,基金近三年夏普比率为1.2043,位于同类可比基金20/257。

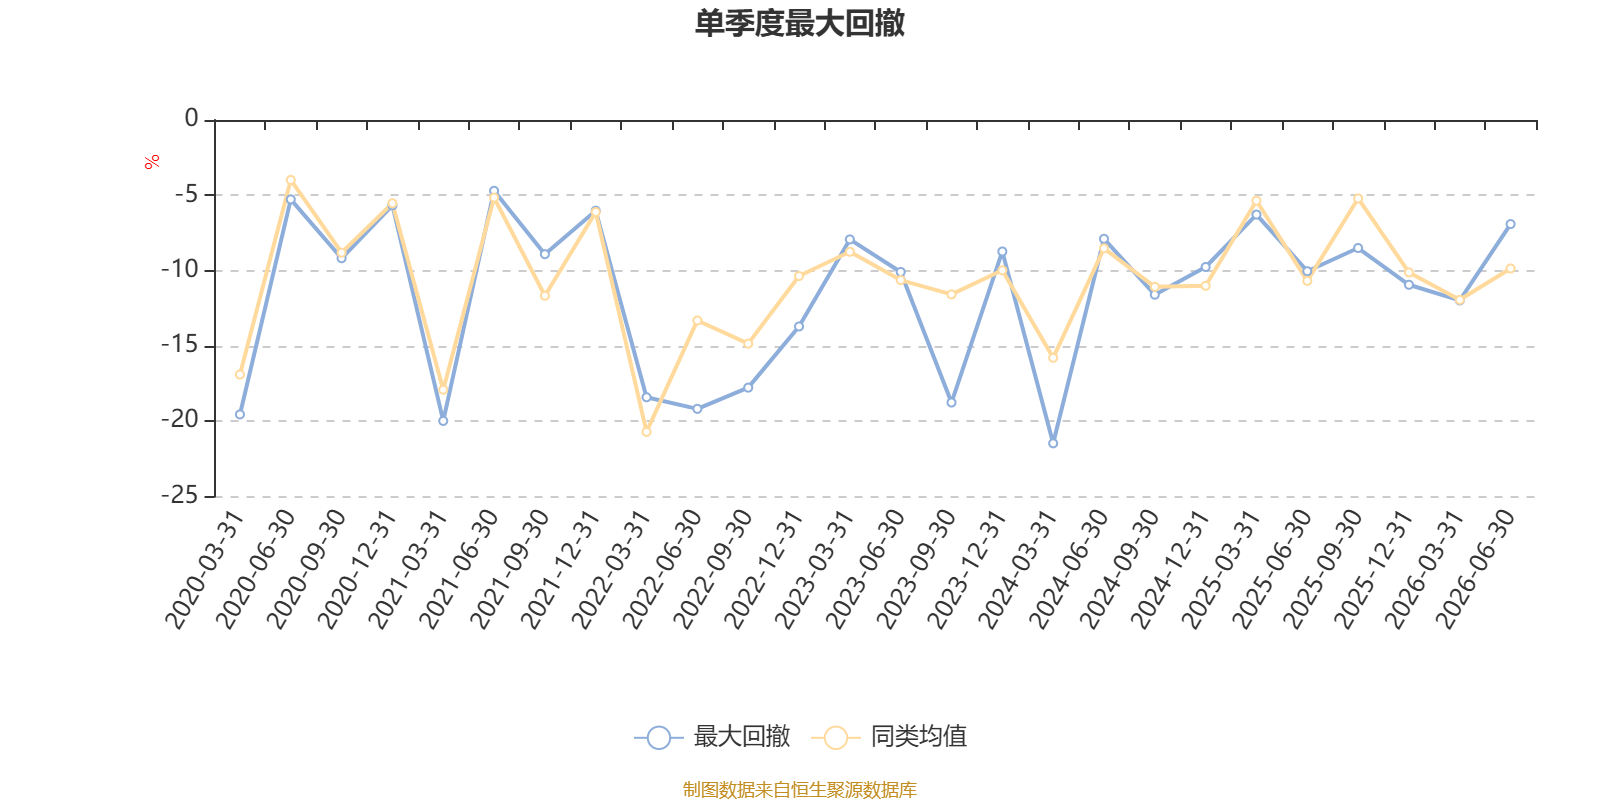
截至9月4日,基金近三年最大回撤为34.26%,同类可比基金排名204/257。单季度最大回撤出现在2024年一季度,为21.47%。
据定期报告数据统计,近三年平均股票仓位为83.98%,同类平均为85.93%。2020年上半年末基金达到90.95%的最高仓位,2021年一季度末最低,为73.01%。
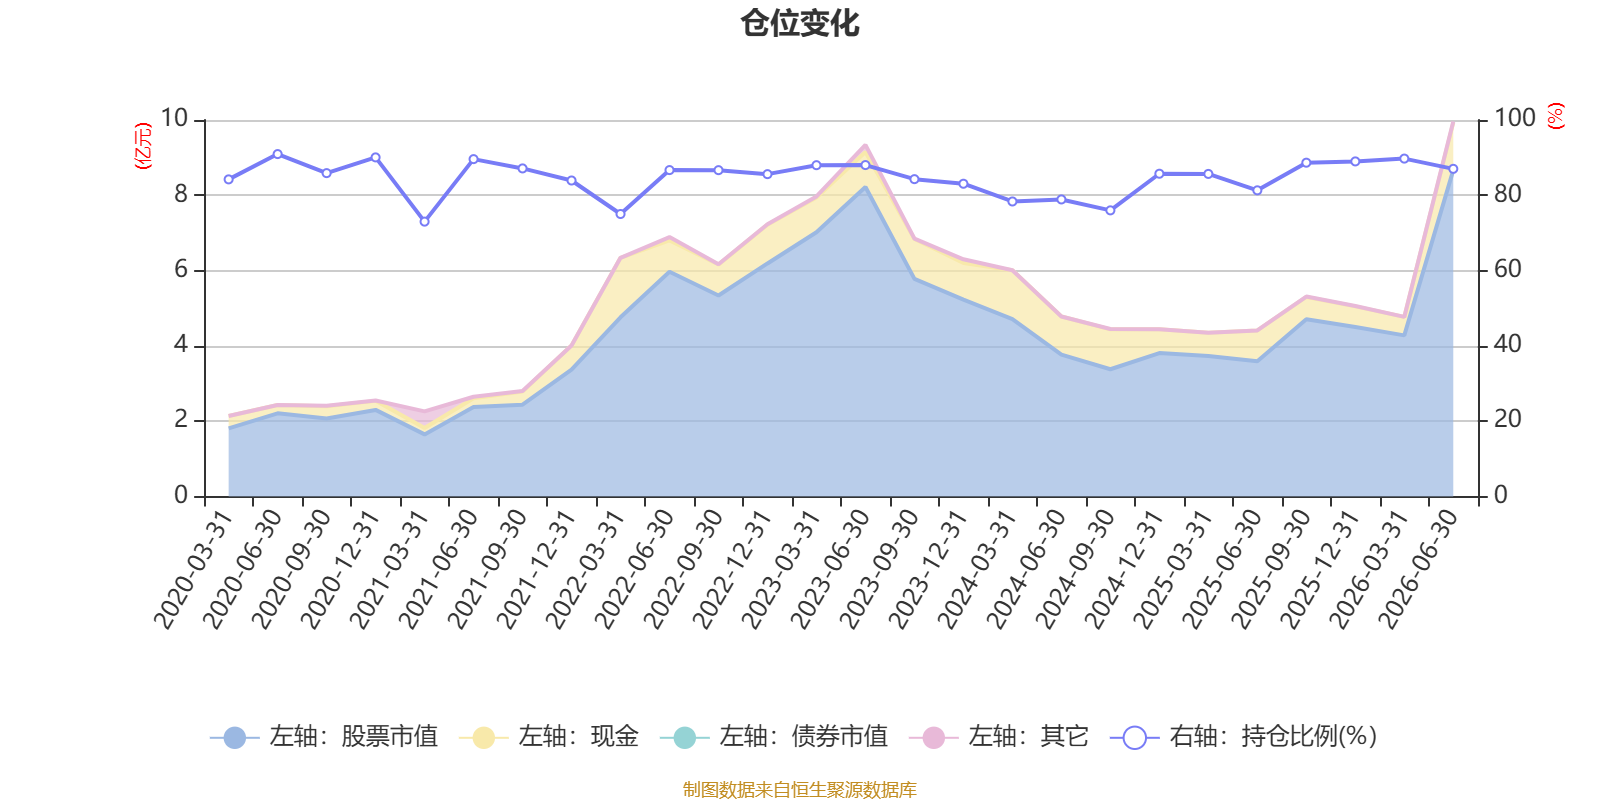
截至2026年上半年末,基金规模为8.98亿元。
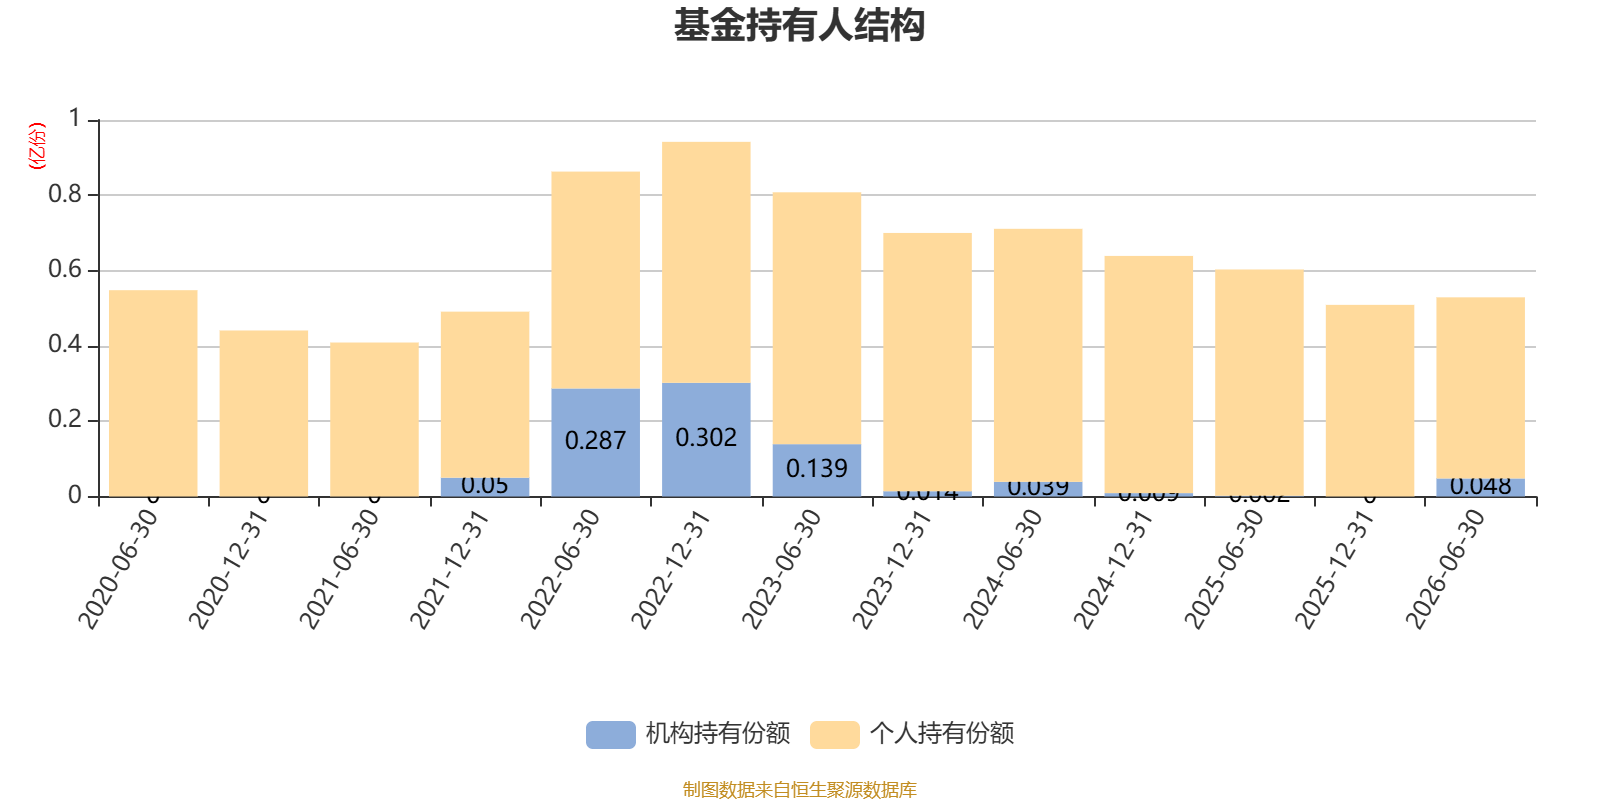
截至2026年6月30日,基金持有人共计2.09万户,合计持有5296.99万份。其中管理人员工持有4.11万份,占比0.08%,机构持有份额占比9.11%,个人投资者占比90.89%。
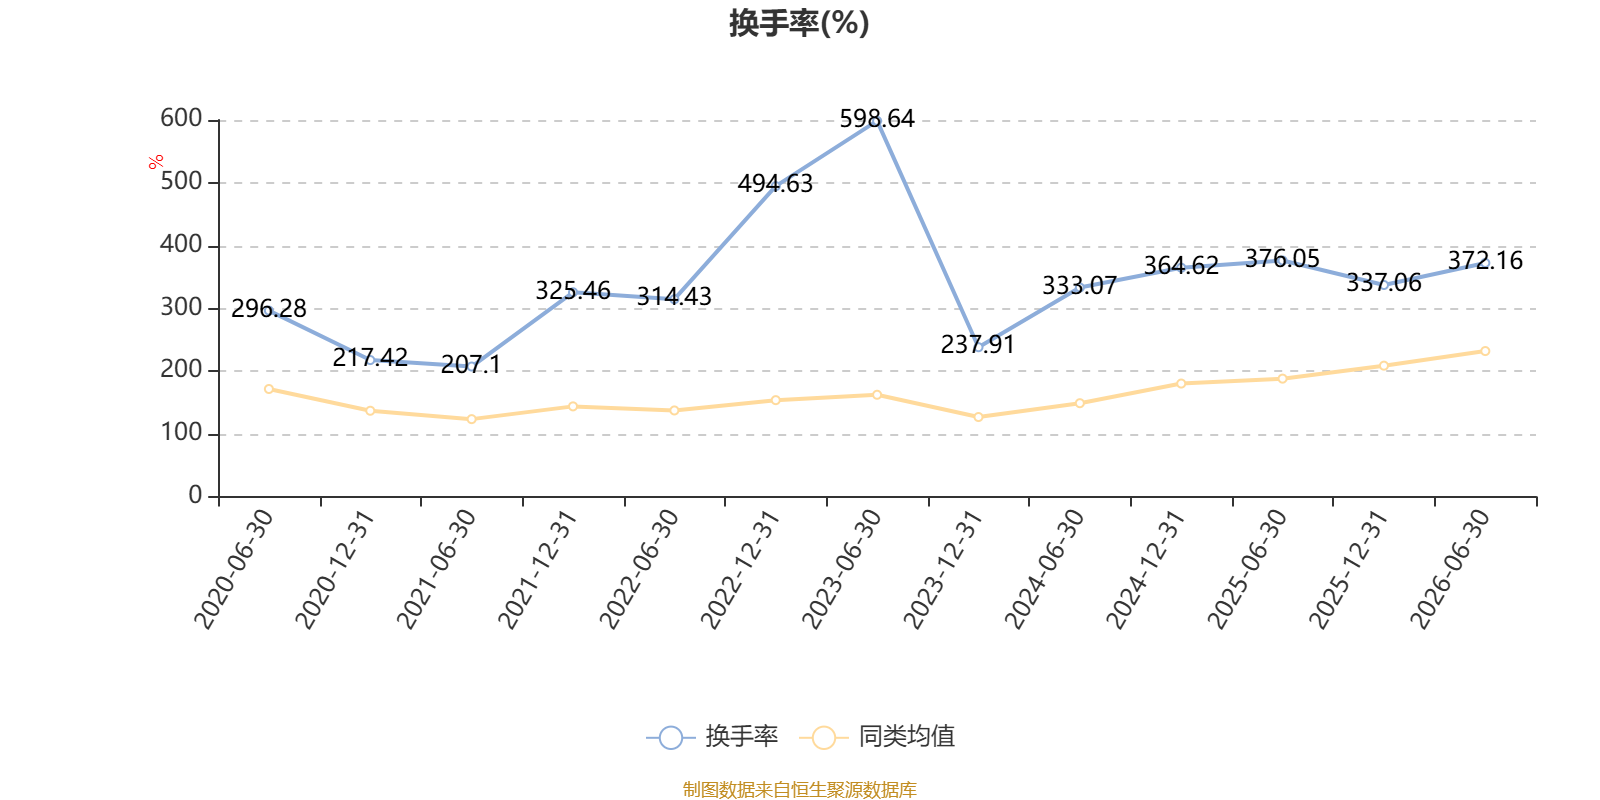
截至2026年6月30日,基金最近半年换手率约372.16%,持续高于同类均值。
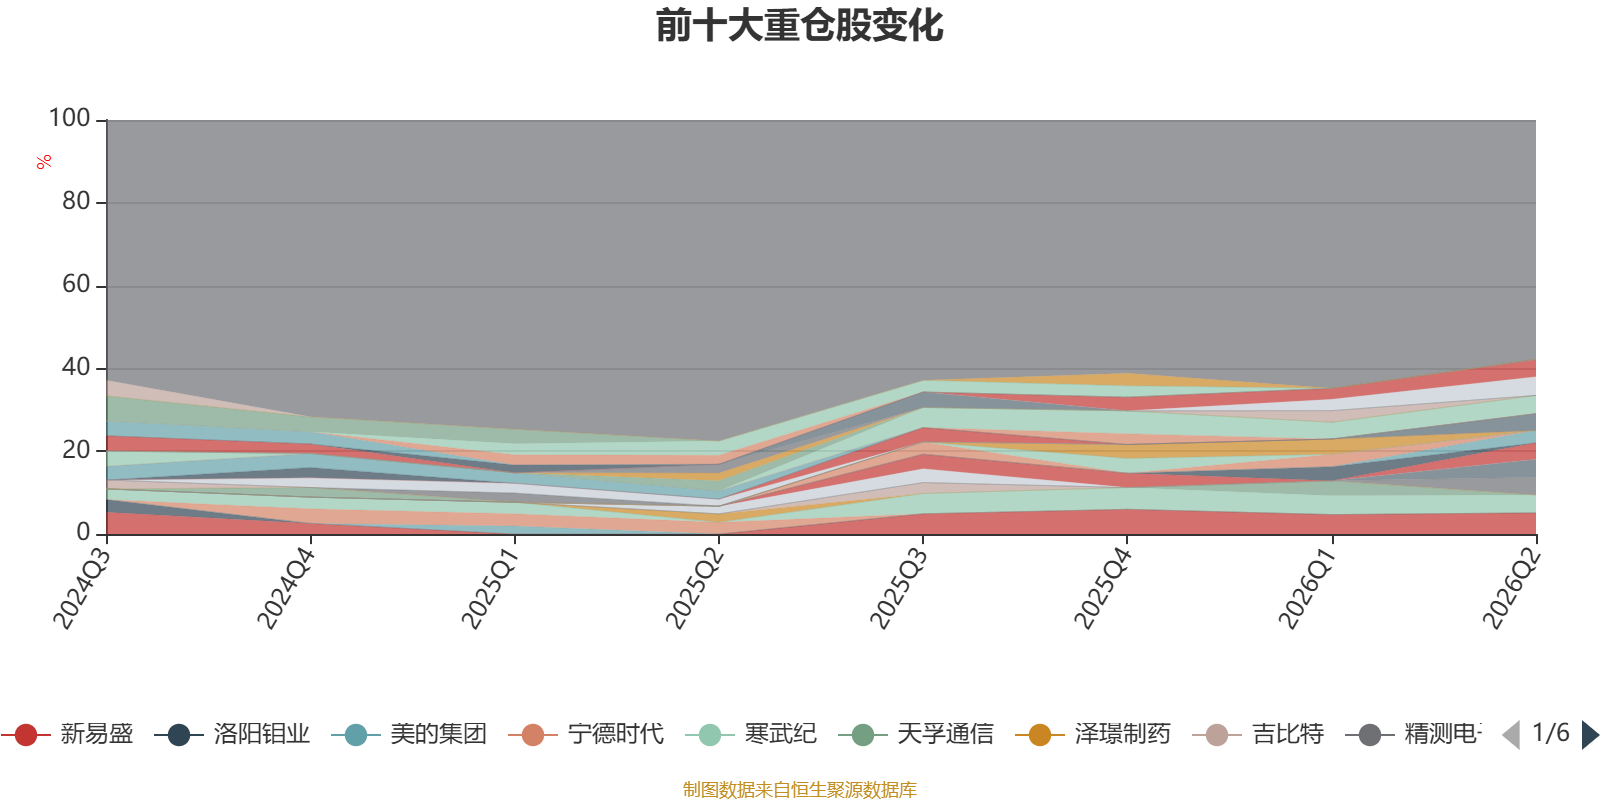
截至2026年上半年末,基金十大重仓股分别是新易盛、拓荆科技、中际旭创、华峰测控、寒武纪、精测电子、北方华创、中科飞测、中芯国际、圣邦股份。
(文章来源:中国证券报·中证网)实盘配资平台最低资金要求
合规证券杠杆网提示:本文来自互联网,不代表本网站观点。